نستخدم ملفات تعريف الارتباط لقياس الصفحات والأدلة التي تُستخدم فعلاً، حتى نتمكن من تحسينها. ولا تُفعَّل ملفات التحليلات والتسويق إلا إذا سمحت بها، والموقع يعمل بكامل وظائفه من دونها.
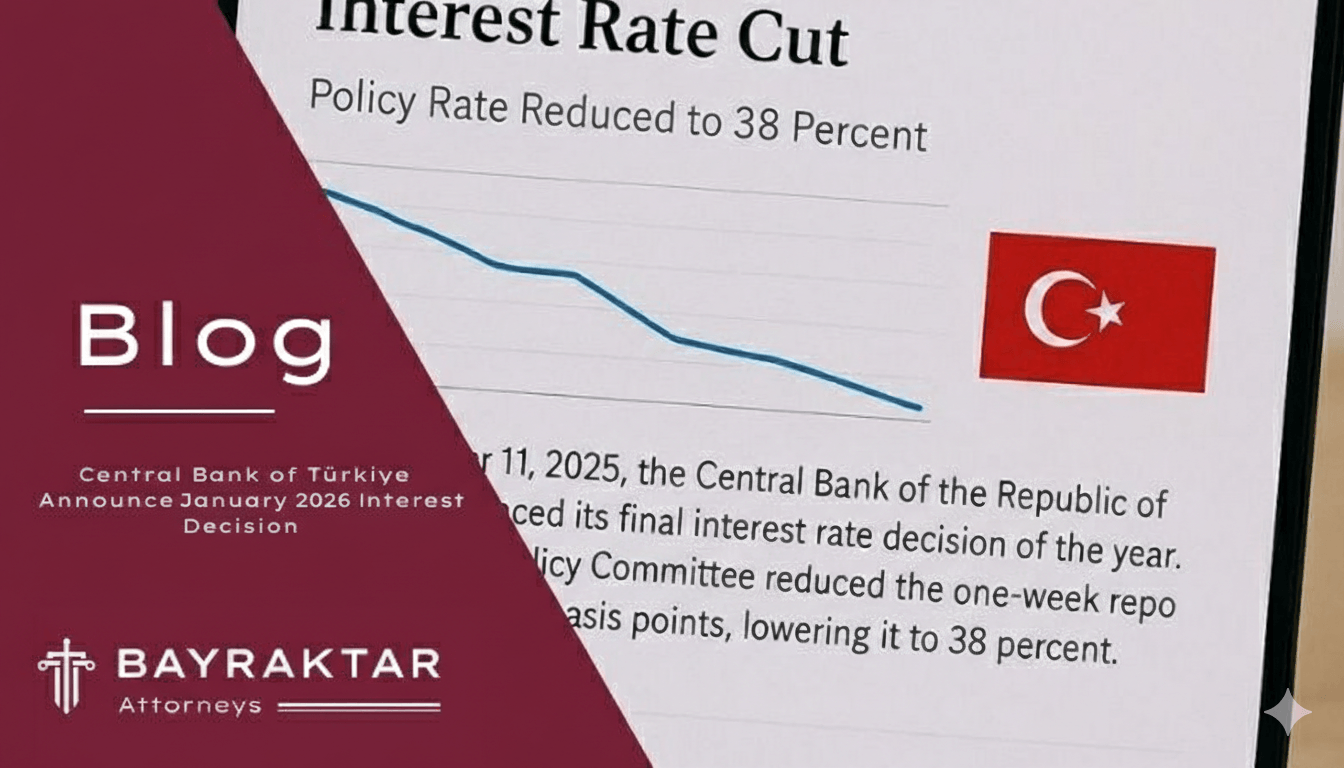
حدد البنك المركزي التركي (CBRT) في قراره الصادر في 12 مارس 2026 سعر الفائدة الأساسي عند 37.00%، محافظاً على المستوى نفسه للقرار السابق. ويستند البنك في ممارسة صلاحيته إلى القانون رقم 1211، وتتخذ قراراته لجنة السياسة النقدية (MPC) بوصفها أعمالاً تنظيمية مُلزِمة تؤثر مباشرة في عقود القروض والانكشاف على العملات الأجنبية والتزامات الامتثال المصرفي، وقد تبرّر التطورات النقدية غير المتوقعة إعادة النظر في التوازن التعاقدي بين الأطراف.
يُعد قرار سعر الفائدة الصادر عن البنك المركزي التركي واحداً من أكثر التطورات التنظيمية متابعةً عن كثب، لما له من أثر على الأسواق المالية والاستثمار الأجنبي والعلاقات التعاقدية في تركيا. وبما أن هذا القرار يصدر عن البنك المركزي لجمهورية تركيا (CBRT)، فإن كل قرار يتعلق بسعر الفائدة تترتب عليه نتائج بعيدة المدى لا تقتصر على السياسة النقدية، بل تمتد أيضاً إلى اليقين القانوني والتخطيط التجاري والتزامات الامتثال.
من منظور قانوني وتنظيمي، يؤثر قرار سعر الفائدة الصادر عن البنك المركزي التركي (CBRT) تأثيراً مباشراً على العمليات المصرفية وعقود القروض والانكشاف على العملات الأجنبية واستراتيجيات الاستثمار. ولذلك فإن فهم انعكاساته أمر جوهري بالنسبة للشركات والمستثمرين والأفراد العاملين داخل تركيا أو على صلة بها.
أحدث قرار لسعر الفائدة في تركيا
البند
التفاصيل
تاريخ القرار
12 مارس 2026
سعر الفائدة الأساسي
37.00%
مقدار التغيير
النقاط نفسها
السعر السابق
37.00%
التسلسل الزمني لقرارات الفائدة لدى البنك المركزي في 2025
للسياق، جاءت قرارات البنك المركزي بشأن أسعار الفائدة خلال عام 2025 على النحو التالي:
23 يناير 2025: خُفّض من 47.5 بالمئة إلى 45 بالمئة
6 مارس 2025: خُفّض إلى 42.5 بالمئة
17 أبريل 2025 (قرار استثنائي): رُفع إلى 46 بالمئة
19 يونيو 2025: أُبقي عند 46 بالمئة
24 يوليو 2025: خُفّض إلى 43 بالمئة
11 سبتمبر 2025: خُفّض إلى 40.5 بالمئة
23 أكتوبر 2025: خُفّض إلى 39.5 بالمئة
11 ديسمبر 2025: خُفّض إلى 38 بالمئة
الصلاحية القانونية للبنك المركزي لجمهورية تركيا
يمارس البنك المركزي لجمهورية تركيا صلاحياته استناداً في المقام الأول إلى القانون رقم 1211 بشأن البنك المركزي لجمهورية تركيا. ويمنح هذا التشريع البنك المركزي التركي (CBRT) استقلاليةً في تحديد أدوات السياسة النقدية، بما فيها أسعار الفائدة، مستهدفاً في المقام الأول تحقيق استقرار الأسعار والحفاظ عليه.
يُتخذ قرار سعر الفائدة للبنك المركزي التركي من قِبل لجنة السياسة النقدية (MPC)، التي تشكّل قراراتها أعمالاً تنظيمية مُلزِمة ذات أثر اقتصادي وقانوني فوري. ومع أن هذه القرارات ليست تشريعية بطبيعتها، فإنها تؤثر تأثيراً كبيراً على تفسير عقود القانون الخاص وتنفيذها، وكذلك على الأطر التنظيمية العامة. وللاطلاع على الخطوة السابقة، انظر خفض سعر الفائدة في نهاية العام من قِبل البنك المركزي التركي.
قرار سعر الفائدة للبنك المركزي التركي وإطار السياسة النقدية
يمثّل قرار سعر الفائدة للبنك المركزي التركي أداة محورية ضمن إطار السياسة النقدية في تركيا. فمن خلال تعديل أسعار الفائدة الأساسية، يسعى البنك المركزي إلى إدارة التضخم وأوضاع السيولة والاستقرار المالي.
من الناحية القانونية، تؤثر تغيّرات أسعار الفائدة على ما يلي:
تكلفة الائتمان وترتيبات التمويل
تقييم الأصول والالتزامات المالية
قابلية العقود طويلة الأجل للتنفيذ وتوازنها الاقتصادي
ونتيجةً لذلك، كثيراً ما يؤدي قرار سعر الفائدة للبنك المركزي التركي إلى إعادة تقييم بنود توزيع المخاطر وآليات تعديل الفائدة وأحكام الظروف الطارئة في الاتفاقيات التجارية.
الأثر على العقود التجارية والمالية
قد تترتب على تقلّب أسعار الفائدة عقب صدور قرار سعر الفائدة للبنك المركزي التركي نتائج مباشرة على العلاقات التعاقدية الخاضعة للقانون التركي. وتُعد عقود القروض وعقود التأجير التمويلي ومعاملات المشتقات المالية حسّاسة بوجه خاص لتحوّلات سياسة البنك المركزي التركي (CBRT).
وفي الممارسة العملية، قد تنشأ نزاعات عندما تُخلّ التغيّرات الحادة في أسعار الفائدة بالتوازن التعاقدي بين الأطراف. وتتجه المحاكم التركية بصورة متزايدة إلى بحث ما إذا كانت التطورات النقدية غير المتوقعة تبرّر تعديل العقد أو إنهاءه، لا سيما في ضوء مبادئ حسن النية ونظرية الظروف الطارئة المرهِقة.
الانكشاف على العملات الأجنبية واعتبارات الاستثمار
يتابع المستثمرون الأجانب عن كثب كل قرار لسعر الفائدة يصدر عن البنك المركزي التركي (CBRT)، نظراً لتأثيره على أسعار الصرف وتدفقات رؤوس الأموال وتحويل الأرباح إلى الخارج. فالتغيّرات المفاجئة أو الكبيرة في أسعار الفائدة قد تؤثر على عوائد الاستثمار وهياكل التمويل، ولا سيما في المعاملات المقوَّمة بالعملات الأجنبية.
ومن منظور الامتثال التنظيمي، يتقاطع قرار سعر الفائدة للبنك المركزي التركي أيضاً مع أنظمة حركة رؤوس الأموال وقواعد الرقابة المصرفية والتزامات الإبلاغ عن عمليات الصرف الأجنبي. ولذلك يتعيّن على المستثمرين تقييم النتائج الاقتصادية ومخاطر الامتثال القانوني على حد سواء. كما أن أجندة التحديث الأوسع للبنك المركزي التركي (CBRT)، ومن ضمنها الليرة التركية الرقمية، تضيف أبعاداً إضافية إلى هذا المشهد.
القطاع المصرفي والامتثال التنظيمي
تتأثر البنوك العاملة في تركيا تأثراً مباشراً بقرار سعر الفائدة للبنك المركزي التركي، إذ يحدد هذا القرار تكاليف التمويل وسياسات الإقراض واستراتيجيات إدارة السيولة. والتوافق التنظيمي مع قرارات البنك المركزي التركي (CBRT) إلزامي، وقد يؤدي التقاعس عن تكييف السياسات الداخلية إلى تدقيق رقابي أو إلى فرض جزاءات.
كما تؤثر قرارات البنك المركزي التركي (CBRT) المتعلقة بأسعار الفائدة على أطر حماية المستهلك، ولا سيما فيما يخص القروض ذات الفائدة المتغيرة والتزامات الإفصاح المفروضة على المؤسسات المالية.
الرقابة القضائية وقابلية التوقع القانوني
على الرغم من أن قرارات البنك المركزي التركي (CBRT) محصّنة عموماً من التدخل القضائي بحكم مبدأ استقلالية البنك المركزي، فإن آثارها القانونية غير المباشرة كثيراً ما تُبحث في النزاعات المعروضة على المحاكم. فقد يأخذ القضاة في الاعتبار البيئة الاقتصادية التي أوجدها قرار سعر الفائدة للبنك المركزي التركي عند تقييم الدفوع المتعلقة بالقوة القاهرة أو الظروف الطارئة أو تناسب الشروط الجزائية التعاقدية.
وهذا يعزّز أهمية الاستشراف القانوني عند صياغة الاتفاقيات في اقتصاد تؤدي فيه قرارات أسعار الفائدة دوراً حاسماً.
التقييم القانوني الاستراتيجي لقرارات أسعار الفائدة للبنك المركزي التركي
من منظور قانوني متخصص، ينبغي تقييم كل قرار لسعر الفائدة يصدر عن البنك المركزي التركي (CBRT) لا بوصفه مؤشراً اقتصادياً فحسب، بل أيضاً بوصفه عاملاً يشكّل المخاطر القانونية. ويُنصح الشركات والمستثمرون بمراجعة هياكلهم التعاقدية ونماذج التمويل واستراتيجيات الامتثال عقب الإعلانات المهمة المتعلقة بأسعار الفائدة.
ويساعد التقييم القانوني الاستباقي على الحد من النزاعات والحفاظ على التوازن التعاقدي وضمان التوافق التنظيمي في بيئة نقدية متغيّرة.
رؤية قانونية من Bayraktar Attorneys
Bayraktar Attorneys يقدّم إرشاداً قانونياً استراتيجياً للعملاء المحليين والأجانب في تقييم المخاطر التعاقدية والتنظيمية والتقاضيية المرتبطة بقرار سعر الفائدة للبنك المركزي التركي. ومن خلال التقييم القانوني الاستباقي وخدمات الاستشارة المصمَّمة وفق احتياجات كل عميل، يساعد المكتب عملاءه على التكيّف مع تحوّلات السياسة النقدية مع الحفاظ على اليقين القانوني والاستقرار التجاري.